2026-08-04 09:00:00
INVESTAVIMAS
Ekspertas perspėja: pinigų nelaikykite be darbo
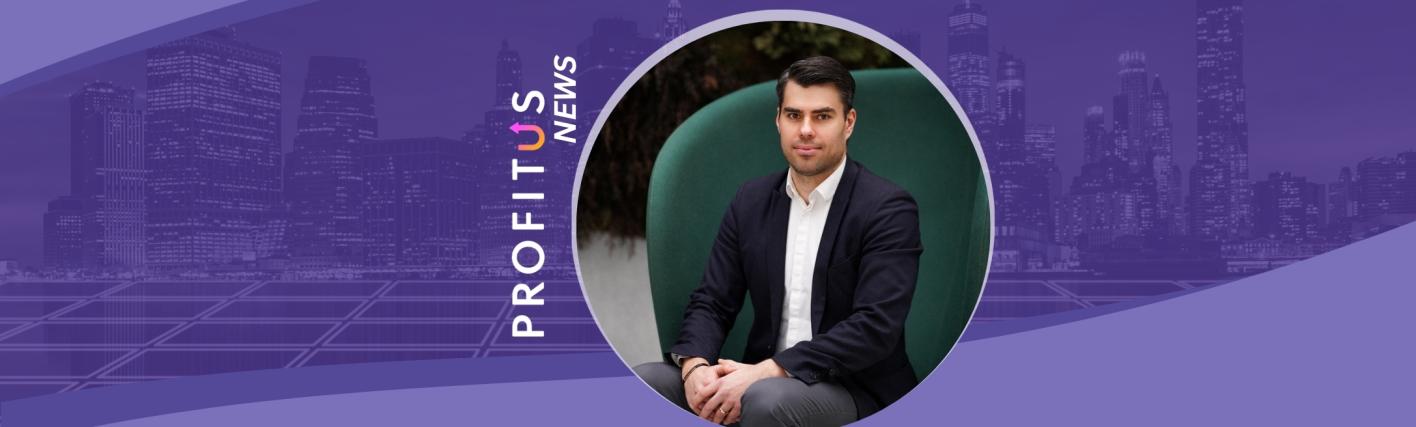
Pinigų laikymas banko sąskaitoje gali atrodyti saugus, tačiau dėl infliacijos santaupos kasmet nuvertėja. „Profitus“ plėtros vadovas Arnoldas Antanavičius pataria nepradėti investuoti nuo didelių sumų, pirmiausia sukaupti finansinę pagalvę, o investicijas paskirstyti, taip sumažinant riziką.
– Dalis žmonių sako, kad neinvestuoja, nes bijo rizikuoti. Tačiau ar iš tiesų pinigų laikymas vienoje vietoje reiškia, kad nerizikuojama?
– Pinigų laikymas banko sąskaitoje nieko nedarant iš pirmo žvilgsnio gali atrodyti kaip saugus pasirinkimas, tačiau iš tikrųjų tai greičiausiai nėra geriausias sprendimas. Kiekvienais metais mūsų santaupas mažina infliacija, o šiemet ji ypač paspartėjo ir viršija 5 proc. Tai reiškia, kad mūsų pinigai kasmet nuvertėja.
Kitaip tariant, žmonės, kurie dėl įvairių priežasčių bijo investuoti ir rizikuoti, nieko nedarydami jau praranda. Galbūt to nematyti banko sąskaitos išraše, tačiau po metų tai neabejotinai pasijus vertinant perkamąją galią.
– Išgirdus tokius skaičius ir tokį paraginimą norisi pulti į kitą kraštutinumą – iš karto investuoti viską, ką turi. Ar tai būtų teisingas atsakas?
– Tikriausiai nereikėtų blaškytis nuo vieno kraštutinumo prie kito. Tiesa yra kažkur per vidurį. Gali pasitaikyti situacijų, kai žmogui pasiūloma esą ypač gera idėja, žadamas didelis pelnas ir uždarbis, todėl norisi investuoti viską.
Tokiais atvejais reikėtų būti atsargesniems, kelis kartus perklausti ir pasitikrinti informaciją ne tik patiems, bet ir pasikonsultuoti su žmonėmis, kurie apie tai išmano daugiau. Būtent taip žmonės patenka į sukčių pinkles – susigundo itin geru pasiūlymu ir atiduoda viską.
Investavimas visada susijęs su rizika, todėl geriau investicijas diversifikuoti ir paskirstyti.
– Daug protingų žmonių sako, kad, jeigu turi finansinę pagalvę, tikrai verta investuoti. Tačiau pradžia turbūt yra sudėtinga, reikalauja bent tam tikrų žinių ir drąsaus pirmojo žingsnio. Pakalbėkime apie pradžią. Kokie būtų trys pagrindiniai žingsniai ar patarimai ir kaip turėtų atrodyti pradžia?
– Turbūt egzistuoja mitas, kad norint investuoti reikia ypatingų žinių, didelių sumų ar specialaus pasiruošimo. Šiuo metu rinkoje yra įvairių pasirinkimų, todėl galima pradėti investuoti ir nuo nedidelių sumų.
Galima pradėti ir praktinių žinių įgyti investuojant nedidelę, pavyzdžiui, 100 eurų sumą. „Profitus“ platformoje investuojama sutelktinio finansavimo principu. Turėdamas 100 eurų investuotojas gali išbandyti, kaip viskas veikia.
Žinoma, pirmiausia reikėtų turėti atliekamo kapitalo ir būti užsitikrinus finansinę pagalvę. Visų pinigų investuoti tikrai nereikia – dalį būtina turėti kaip apyvartines lėšas, nes gyvenime gali nutikti įvairių dalykų. Tačiau likusias laisvas lėšas būtų rekomenduojama investuoti, pasirinkus, kur, kada ir kaip tai daryti.
Pradedant nuo sutelktinio finansavimo, procesas yra labai paprastas. Užsiregistruoti galima internetu, viskas yra suskaitmeninta, paprasta ir lengva. Užtenka turėti mobilųjį telefoną ir asmens tapatybės kortelę. Patvirtinus tapatybę, per kelias ar keliolika minučių tampama visaverčiu platformos nariu.
Tuomet sąskaita papildoma, pavyzdžiui, 100 eurų, platformoje pasirenkamas norimas projektas ir į jį investuojama. Įdomu tai, kad pirmoji investicija gali būti ir pati pelningiausia, nes investuojant nedidelę sumą galima pasinaudoti premijos kodu, suteikiančiu papildomą paskatinimą.
– Tai domina. Papasakokite apie premijos kodą plačiau, nes mus stebi didelė auditorija, kuri galbūt jį išgirs ir juo pasinaudos.
– Iš tiesų yra dvi galimybės. Esami investuotojai gali dalytis informacija apie galimybę investuoti ir savo investiciniu kodu. Taip jie gali gauti 25 eurų premiją. Nauji investuotojai taip pat gauna 25 eurų premiją.
Jeigu neturite pažįstamų, kurie jau investuoja mūsų platformoje ir galėtų pasidalyti savo kodu, rugpjūčio mėnesį pirmajai investicijai siūlome kodą „Arnoldas30“. Jis suteikia 30 eurų premiją naujo investuotojo pirmajai investicijai.
– Kaip konkrečiai atrodo investavimo kelias? Tarkime, susidomėjau, pasinaudojau nuolaidos kodu ir įnešiau 100 eurų. Kur jie keliauja ir kaip viskas veikia jūsų platformoje?
– Mūsų platformoje yra įvairių pasirinkimų. Svarbu atkreipti dėmesį, kad investicijos yra užtikrintos nekilnojamuoju turtu. Mes skoliname verslams, norintiems plėtoti nekilnojamojo turto projektus. Jie dažniausiai gauna 60, 70 ar 80 proc. turto vertės siekiančią paskolą. Kitaip tariant, paskola visada yra mažesnė nei turto vertė.
Gautus pinigus verslas investuoja į įvairius projektus. Tai gali būti projektai Lietuvos didmiesčiuose ar regionuose, taip pat Latvijoje, Estijoje ar Ispanijoje.
Žmonės pagal savo prioritetus pasirenka, kuris projektas jiems atrodo įdomesnis ir patrauklesnis. Tuomet vienu mygtuko paspaudimu pasirenka investuoti, nurodo sumą ir ją patvirtina. Jeigu pinigai jau yra sąskaitoje, jie investuojami į pasirinktą projektą ir daugiau nieko daryti nereikia.
Užfiksuojama, kad konkretus investuotojas investavo tam tikrą sumą. Dažniausiai palūkanos mokamos kiekvieną ketvirtį. Viskas yra iš anksto nustatyta ir numatytas mokėjimų grafikas.
Pasibaigus terminui, žmogus atgauna investuotus 100 eurų ir sprendžia, ką daryti toliau – reinvestuoti juos ar papildyti sąskaitą ir investuoti didesnę sumą. Jeigu toks būdas patinka, uždarbis kaupiasi ir ilgainiui ne vienas investuotojas sukaupia reikšmingą pinigų sumą.
– Pakalbėkime apie riziką. Bet kokiu atveju investavimas visada yra su ja susijęs. Šimtas eurų galbūt stipriai nepakeis žmogaus gyvenimo, tačiau, jeigu norima investuoti 2 tūkst. eurų, ar geriau visą sumą skirti vienam labai patraukliai atrodančiam projektui, ar ją paskirstyti?
– Sakyčiau, tai priklauso nuo investuotojo patirties ir prioritetų, tačiau bent pradžioje teisingiau būtų pinigus paskirstyti. Naujam investuotojui geriau investuoti mažesnėmis sumomis į daugiau projektų.
Kartais gali nutikti taip, kad žmogui patinka vienas projektas ir jis į jį sudeda visus investuoti skirtus pinigus. Tačiau, kaip minėjau, investavimas yra susijęs su rizika. Gali pasitaikyti, kad projekto vystytojas vėluoja priduoti objektą, procesai užtrunka, todėl atsiskaitymas su investuotoju vėluoja kelias savaites, mėnesį ar du.
Ilgainiui procesas sutvarkomas, su investuotojais atsiskaitoma, o vėlavimo atveju dar sumokamos didesnės palūkanos. Vis dėlto laukimo laikotarpio patirtis gali būti neigiama – žmogus investavo į vieną projektą, o procesas nebuvo visiškai sklandus.
Tačiau, jeigu suma padalijama į dešimt investicijų ir tik viena iš jų susiduria su tam tikrais iššūkiais, o kitos devynios vykdomos sklandžiai, investuotojo patirtis būna visai kitokia. Tuomet ir noras tęsti investavimą išlieka didesnis. Manau, kad tokia taktika yra teisingesnė.
Susipažinus su veikimo principu ir geriau supratus, ką reiškia skirtingi platformoje siūlomi pasirinkimai, galima didinti į patinkančius ir geriau suprantamus projektus investuojamas sumas. Taip po truputį pereinama į labiau patyrusio investuotojo lygį.
Žiūrėkite daugiau: https://lnk.lt/straipsniai/verslas/ekspertas-perspeja-pinigu-nelaikykite-be-darbo/389302