2026-02-13 12:30:00
INVESTAVIMAS
Ar investavimas yra geriau nei paskola?
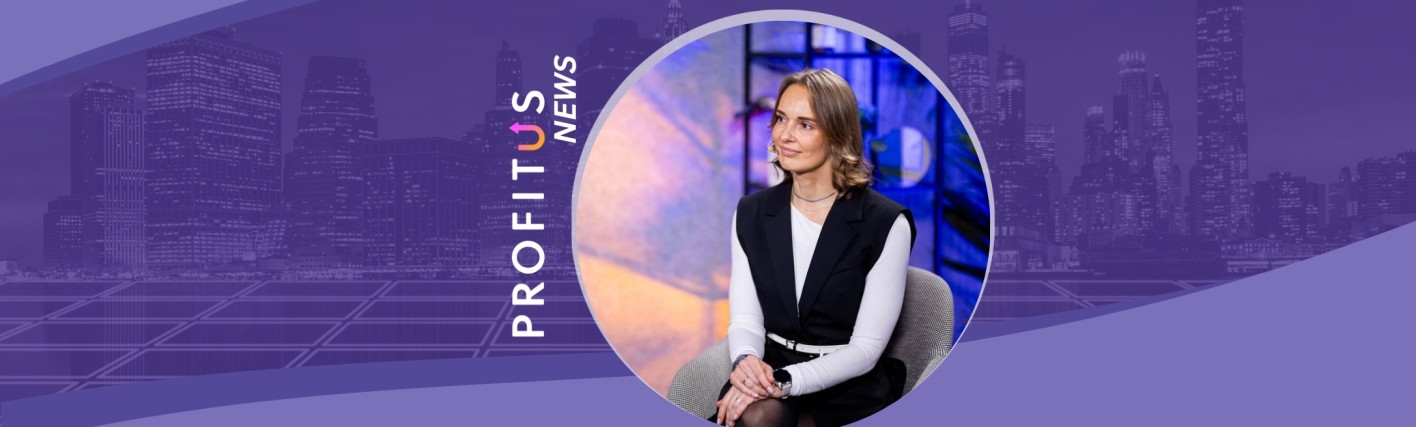
Kodėl žmonės bijo investuoti, bet nebijo skolintis? Investavimas – tema, apie kurią gyventojai vis dar kalba nedrąsiai. Tačiau paskolos – nesvarbu, kokia jų rūšis bebūtų – lietuviams yra kur kas suprantamesnis ir mažiau klausimų keliantis diskusijų laukas. Kokios to priežastys, konferencijoje „Mano investicija“ aiškino „Profitus“ rinkodaros vadovė, tinklalaidės „Pokalbiai apie pinigus“ kūrėja Miglė Grybinienė.
Koją kiša klaidingi įsitikinimai
M. Grybinienė pastebi, kad Lietuvos gyventojai išties daugiau skolinasi nei investuoja, o tai patvirtina ir Lietuvos banko duomenys: „Pagal naujausius prieinamus duomenis, paskolas turi apie 24 procentus namų ūkių, o investuoja tik apie 6 procentai.“
Tačiau, mano ji, vangumą investuoti ir aktyvumą skolintis lemia ne baimė.
„Besiruošdama pokalbiui dar šiek tiek patvirtinti savo idėjai, aš savo socialiniuose tinkluose uždaviau klausimą: kas žmonėms kelia daugiau streso – skola, paskola ar investavimas? Tai visgi streso daugiau kelia paskola, bet aš manau, kad mažiau žmonių investuoja, nes mažiau jaučia investavimo vertę nei skolinimosi vertę. Kai skoliniesi, vertę gauni čia ir dabar, kai investuoji – vertė laukia ateityje“, – pastebi ji ir pabrėžia, kad greita nauda, kurią gauname besiskolindami, kainuoja daugiau negu nauda, kurią mes gausime ateityje investuodami.
Abejones dėl investavimo naudos padidina ir kontrolės nebuvimas – besiskolinantys mato aiškias palūkanas, paskolos terminus, kai tuo tarpu investavimas jiems atrodo neapibrėžtas: „Tai čia jau, be abejo, yra žinių klausimas. Reikėtų ir tuo investavimu plačiau pasidomėti. <...> Su paskola dažnai atrodo ta kontrolės iliuzija, tai, deja, yra įvairių aplinkybių, kurios visgi tą kontrolę sumažina.“
Pradėti investuoti lietuviams trukdo ir tai, kad viešą erdvę neretai pasiekia ir nesėkmingi investavimo pavyzdžiai. Tai kenkia motyvacijai užsiimti šia veikla.
„Įdomu tai, kad visgi žmonės, atrodo, labiau kliaujasi istorijomis negu statistika. O ką mes žinom, kad žmonės labiau linkę dalintis blogomis istorijomis ir dar apie jas ir papasakoti, ir perpasakoti, o gerosios – na, investavau, pasisekė, taip ir turėjo būti. Tai gaila, kad visgi statistika ir tie gerieji pavyzdžiai nueina į antrą planą, o ne blogosios istorijos“, – pastebi ji.
O kiekvienas veiksmas su pinigais, sako ji, labai dažnai yra emocinis ir psichologinis sprendimas, o ne racionalus, todėl įvairios girdimos neigiamos istorijos tik sustiprina abejones ir negatyvias emocijas šiuo klausimu: „Kaip vienas profesorius sakė: racionalu yra tik tada, kai pinigus skaičiuojam, o kai priimam sprendimus, labai dažnai remiamės emocijomis.“
Svarbu žengti pirmą žingsnį
Svarbiausias, sako ji, yra pirmas žingsnis – kai žmonės išdrįsta priimti sprendimą investuoti, jie į šią veiklą žiūri visiškai kitaip. Todėl ji rekomenduoja pasirinkti tokią sumą, kurią praradus žala būtų nejaučiama, ir žengti tą pirmą žingsnį bei investuoti nuosekliai.
„Dar vienas labai svarbus dalykas apie investavimą, ką, manau, svarbu suprasti – tai nėra kažkoks testas, kurį reikia išlaikyti. Tai yra nuoseklus, ilgalaikis procesas. Tai kai taip bus žiūrima į investavimą, tai tada žmonės turbūt lengviau ir imsis. Galbūt dar yra tokia viena iš klaidų, kad žmonės tikisi kažkokio greito rezultato ir neįvertina, kad reikia pamažu, po žingsnelį ir ilgam periode investuoti“, – pastebi M. Grybinienė.
Paskola, sako ji, lyg socialiai normalizuotas dalykas – atrodo, kad visi ją turi ir tai yra įprasta, o investuojantys žmonės yra išimtis ir retenybė, tačiau, džiaugiasi ji, situacija pamažu keičiasi: „Gera žinia ta, kad investuojančių žmonių skaičius labai sparčiai auga ir kasmet kone dvigubėja.“ Todėl ji taip pat pataria apsupti save žmonėmis, kurie investuoja ir užsiima šia veikla.
Pati M. Grybinienė pasakoja pradėjusi investuoti apytiksliai prieš 10 metų. Investavimo kelionę ji pradėjo sutelktinio finansavimo platformoje, tačiau jų yra įvairių, tereikia kiekvienam atsirinkti pagal savo poreikius. Visgi svarbiausia – turėti viziją, kam bus skirti uždirbti pinigai.
„Aš pati turiu šviesios senatvės viziją. Noriu senatvėje turėti galimybę valgyti restorane, keliauti, apsirengti taip, kaip aš noriu. Tai aš turiu tos senatvės viziją“, – pasakoja ji.
Investuoja ir M. Grybinienės trylikametis sūnus, kuris taip pat turi ateities viziją.
„Jis jau pats investuoja šiek tiek virš metų laiko, jo vizija yra automobilis. Jam dabar yra 13 metų, būdamas 18 metų jis nori automobilio. Aš jam pasakiau, kad geriausiu atveju aš tau pusę automobilio kompensuosiu, kita pusė turi būti tavo. Tai jis dabar, netgi gautus pinigus dovanų, investuoja su labai aiškiu tikslu. Tai va, tas tikslas labai padeda žmonėms pradėti investuoti, kai jie vizualizuoja, kokią naudą jiems tie pinigai neš ateityje“, – pastebi pašnekovė.
Net ir nedraugaujantiems su matematika, sako ji, investavimas yra puiki priemonė užsitikrinti ateities gerovę.
„Investavimas tinka visiems. Ir manau, kad ne tik tai tinka, jis yra būtinas. Na, juk gali pasakyti – nedraugaju su skaičiais, bet atlyginimą aš gaunu. Į parduotuvę einu, perku valgyti ar kitus dalykus. Pinigai mano gyvenime yra. Tai manau, kad investavimas lygiai taip pat turi būti kiekvieno žmogaus gyvenime, kaip ir visos kitos vietos, kur naudojami pinigai“, – pabrėžia M. Grybinienė.
Be to, dabar galima naudotis ne viena pagalbine priemone, kuri padeda apskaičiuoti net tikėtiną investicijų grąžą.
„Internete yra skaičiuoklių. Susivedate, pavyzdžiui, „sudėtinių palūkanų skaičiuoklė“. Pats galiu nemokėti. Įvedu sumą, kiek aš investuosiu kas mėnesį, kokia vidutinė grąža, platformose būna nurodyta, ir kiek aš pinigų turėsiu po 10 ar 15 metų. Nereikia pačiam skaičiuoti, sistema viską suskaičiuoja. Ir labai rekomenduoju tai padaryti, nes tada vizualizuojasi. Atrodo, kas tas, tarkime, 100 eurų per mėnesį, bet kai sistema suskaičiuoja, rezultatas yra“, – šypteli ji.
Skaitykite daugiau: https://www.delfi.lt/projektai/mano-investicija/ar-investavimas-yra-geriau-nei-paskola-120202047